Po kolizji drogowej należy zabezpieczyć miejsce zdarzenia, sprawdzić stan zdrowia uczestników oraz sporządzić oświadczenie i dokumentację zdjęciową. Następne kroki to zgłoszenie szkody i wybór formy rozliczenia naprawy. Przeczytaj, co dokładnie zrobić po kolizji, jak zgłosić szkodę do ubezpieczyciela oraz jak wygląda naprawa bezgotówkowa.
Co zrobić po kolizji drogowej?
W razie kolizji drogowej postępuj zgodnie z poniższą instrukcją:
- Zabezpiecz miejsce zdarzenia. Zatrzymaj pojazd w bezpiecznym miejscu. Włącz światła awaryjne i ustaw trójkąt ostrzegawczy.
- Sprawdź stan zdrowia uczestników kolizji. Upewnij się, że nikt nie doznał obrażeń ciała i nie wymaga pomocy medycznej.
- Usuń niesprawne pojazdy z pasa ruchu. Jeśli w zdarzeniu nie było zabitych lub rannych, kierujący mają obowiązek usunąć pojazdy z jezdni, aby nie tamować ruchu i nie powodować zagrożenia.
- Wymień dane personalne i ubezpieczeniowe. Uczestnicy kolizji mają obowiązek podać na żądanie drugiej strony swoje dane personalne, dane właściciela pojazdu oraz nazwę ubezpieczyciela i numer polisy OC.
- Sporządź wspólne oświadczenie o zdarzeniu drogowym. Jeśli okoliczności kolizji są jasne, a sprawca przyznaje się do winy, należy spisać wspólne oświadczenie zawierające dane osobowe kierujących, numery PESEL, numery prawa jazdy, dane pojazdów, numery polis OC, opis przebiegu zdarzenia i uszkodzeń, szkic sytuacyjny oraz czytelne podpisy obu stron. Możesz także skorzystać z usługi mStłuczka, która pozwala spisać oświadczenie i zgłosić szkodę do ubezpieczyciela bezpośrednio w aplikacji mObywatel.
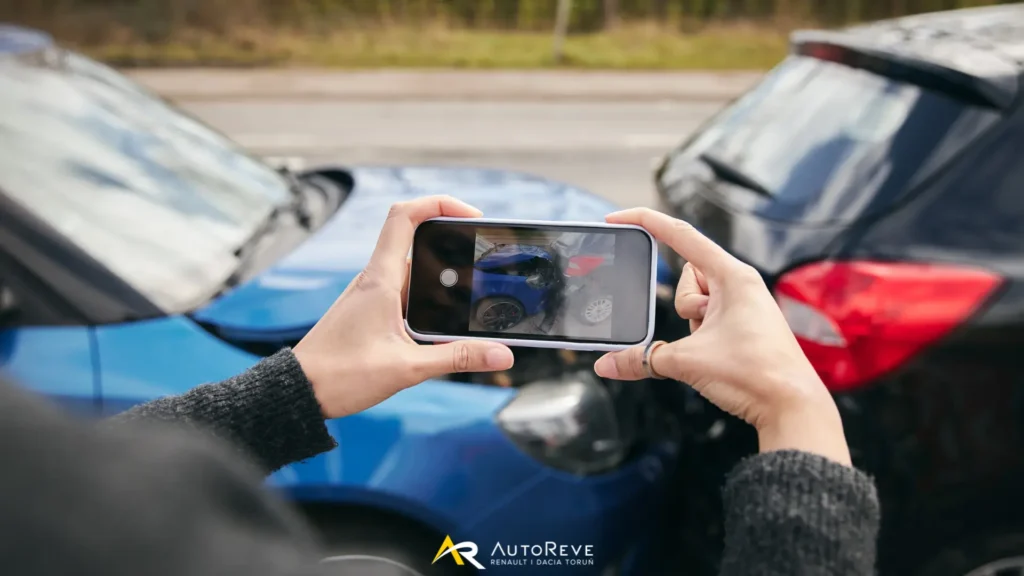
- Zrób zdjęcia uszkodzeń pojazdów. Dokumentacja fotograficzna będzie Ci potrzebna przy zgłaszaniu szkody.
W przypadku kolizji drogowej uczestnicy nie mają obowiązku wzywania policji. Jeżeli sprawca zdarzenia nie kwestionuje swojej winy, spisane oświadczenie w zupełności wystarcza do przeprowadzenia procesu likwidacji szkody przez ubezpieczyciela.
Sprawdź: Kredyt, wynajem czy leasing samochodu dla firmy?
Jak zgłosić szkodę po kolizji drogowej?
Szkodę po kolizji drogowej zgłasza poszkodowany właściciel (lub współwłaściciel) pojazdu bądź osoba przez niego upoważniona. Szkodę możesz zgłosić do ubezpieczyciela sprawcy lub własnego w ramach Bezpośredniej Likwidacji Szkód (BLS).
Bezpośrednia Likwidacja Szkody jest możliwa, jeśli:
- w kolizji uczestniczą maksymalnie 2 pojazdy;
- wartość szkody nie przekracza 30 000 zł;
- pojazdy są ubezpieczone w polskich towarzystwach ubezpieczeniowych, które należą do systemu BLS.
W przypadku BLS to Twoje towarzystwo ubezpieczeniowe likwiduje szkodę, wypłaca odszkodowanie lub organizuje naprawę. Następnie rozlicza się bezgotówkowo z ubezpieczycielem sprawcy.
Procedura zgłoszenia i likwidacji szkody przebiega w następujący sposób:
- Przygotowanie dokumentacji. Skompletuj oświadczenie sprawcy, dowód rejestracyjny uszkodzonego pojazdu oraz opcjonalnie prawo jazdy osoby kierującej w momencie zdarzenia (nie jest potrzebne, jeśli pojazd był zaparkowany). Jeżeli na miejsce była wzywana policja, możesz poprosić o udostępnienie notatki ze zdarzenia. Nie jest to jednak konieczne, ponieważ Towarzystwo Ubezpieczeniowe samo zgłosi się do odpowiedniej jednostki.
- Określ formę rozliczenia szkody. Możesz wybrać przelew środków na własne konto (model kosztorysowy) lub naprawę bezgotówkową.
- Rejestracja zgłoszenia. Zgłoś informację o szkodzie przez formularz internetowy, dedykowaną infolinię, aplikację mobilną ubezpieczyciela, aplikację mObywatel, pocztą elektroniczną lub tradycyjną, osobiście w placówce albo u agenta ubezpieczeniowego. Ubezpieczyciel zarejestruje sprawę, nada jej numer i wyznaczy likwidatora.
- Oględziny i wycena szkody. Ubezpieczyciel organizuje oględziny lub umożliwia przesłanie szczegółowych zdjęć uszkodzeń przez aplikację. Na tej podstawie sporządzana jest wstępna kalkulacja kosztów naprawy.
- Weryfikacja odpowiedzialności. Ubezpieczyciel potwierdza ważność polisy OC sprawcy i w terminie 30 dni od dnia otrzymania zawiadomienia o szkodzie wydaje decyzję oraz realizuje świadczenie.
- Naprawa pojazdu. Po ustaleniu zakresu szkody i wydaniu decyzji przez ubezpieczyciela następuje likwidacja szkody zgodnie z wybrana formą – naprawa bezgotówkowa lub przelew środków na konto.
Zobacz także: Renault Full hybrid – jak działa?
Na czym polega naprawa bezgotówkowa z OC sprawcy?
Naprawa bezgotówkowa z OC sprawcy polega na udzieleniu przez poszkodowanego wybranemu warsztatowi upoważnienia do bezpośredniego rozliczenia kosztów naprawy auta z ubezpieczycielem sprawcy. To zwalnia poszkodowanego z konieczności płacenia za naprawę z własnej kieszeni. Oczywiście ubezpieczyciel wypłaci świadczenie pieniężne (przelew wierzytelności) odpowiadające wyłącznie rozmiarowi szkody.
Naprawa bezgotówkowa z OC sprawcy przebiega w następujący sposób:
- Poszkodowany ma pełne prawo wybrać, gdzie naprawi samochód – w Autoryzowanej Stacji Obsługi (ASO), warsztacie partnerskim ubezpieczyciela lub niezależnym serwisie. Ubezpieczyciel nie może narzucić poszkodowanemu konkretnego miejsca naprawy.
- Poszkodowany podpisuje z warsztatem umowę przelewu wierzytelności (cesję) lub pełnomocnictwo. Na tej podstawie warsztat dochodzi zwrotu kosztów bezpośrednio od ubezpieczyciela.
- Warsztat przygotowuje wycenę i przedstawia ją likwidatorowi ubezpieczyciela do akceptacji. Ewentualne spory dotyczące stawek roboczogodzin czy zakresu robót są rozstrzygane bezpośrednio pomiędzy warsztatem a towarzystwem.
Naprawa musi przywrócić pojazd pod względem technicznym, użytkowym i estetycznym do stanu sprzed zdarzenia. W ramach bezgotówkowej likwidacji szkody poszkodowanemu przysługuje samochód zastępczy oraz pokrycie kosztów holowania w razie unieruchomienia jego pojazdu.
Zobacz: Dacia Striker – nowy model w gamie znanego producenta już od jesieni 2026
Naprawa bezgotówkowa czy gotówkowa?
Wybór między naprawą bezgotówkową a rozliczeniem gotówkowym jest zawsze indywidualną decyzją poszkodowanego.
Sprawdź tabelę z porównaniem gotówkowej i bezgotówkowej naprawy pojazdu po kolizji.
| Forma rozliczenia | Naprawa bezgotówkowa (warsztatowa) | Naprawa gotówkowa (kosztorysowa) |
| Zalety | Brak konieczności angażowania własnych środków finansowych. | Wypłata odszkodowania na konto poszkodowanego. |
| Wygoda, brak konieczności zakupu części i nadzorowania naprawy. | Pełna swoboda w dysponowaniu przyznanymi środkami. | |
| Ciężar sporu o koszty robocizny i części spoczywa na warsztacie (przy pełnej współpracy poszkodowanego). | Możliwość samodzielnego doboru tańszych części i warsztatu. | |
| Auto zastępcze na czas naprawy w razie unieruchomienia uszkodzonego pojazdu. | ||
| Wady | Czas naprawy zależny od procedur i akceptacji kosztorysu. | Wysokie ryzyko zaniżenia wyceny przez ubezpieczyciela. |
| Konieczność podpisania umowy cesji/upoważnienia z warsztatem. | Konieczność dochodzenia na własną rękę niedopłaty, jeśli koszty przerosną założenia z kosztorysu. | |
| Konieczność samodzielnej organizacji naprawy i zakupu części. |
Wybór bezgotówkowej naprawy auta po kolizji rekomendujemy każdemu właścicielowi pojazdu. Taka forma likwidacji szkody gwarantuje przywrócenie pojazdu do stanu sprzed szkody przy użyciu odpowiednich części i bez konieczności angażowania własnych środków.
Polecamy przeczytać: Kiedy czas na nowe opony?